


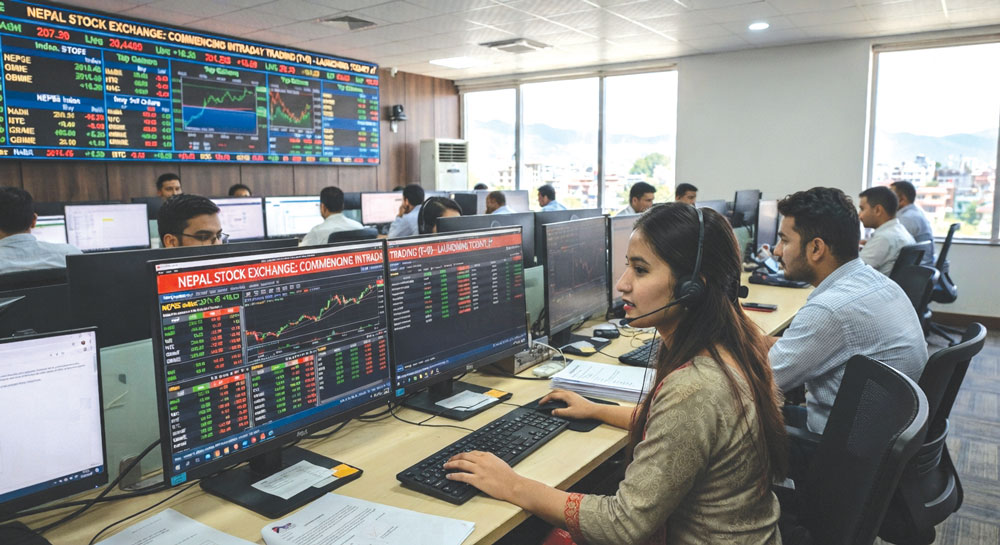
काठमाडौँ, असोज ९ गते । नेपालको सेयर बजारको कारोबार प्रणालीमा नयाँ अभ्यास थपिने भएको छ । नेपाल धितोपत्र बोर्ड (सेबोन) ले एउटै कारोबार दिनभित्र सेयर खरिदबिक्री गरी पोजिसन बन्द गर्न सकिने अन्तरदिवसीय कारोबार (इन्ट्राडे ट्रेडिङ) सञ्चालनका लागि अवधारणापत्र सार्वजनिक गर्दै कार्यान्वयनको प्रक्रिया अगाडि बढाएको हो ।
प्रारम्भिक चरणमा ‘पहिले खरिद, पछि बिक्री’ मोडेलमा सीमित सेयरमा मात्रै इन्ट्राडे कारोबार सञ्चालन गर्ने प्रस्ताव गरिएको छ । बजारमा तरलता, मूल्य अन्वेषण र कारोबारको गतिशीलता बढाउने उद्देश्यसहित बोर्डले इन्ट्राडे कारोबारलाई चरणबद्ध, जोखिममा आधारित र लगानीकर्ता संरक्षणलाई प्राथमिकतामा राखेर अघि बढाउने प्रस्ताव गरेको हो ।
बोर्डले तयार गरेको ‘नेपालमा धितोपत्रको अन्तरदिवसीय कारोबार कार्यान्वयनसम्बन्धी अवधारणापत्र, २०८३’ मा प्रारम्भिक चरणमा लगानीकर्ताले पहिले सेयर खरिद गरेर सोही दिन बिक्री गर्ने ‘बाई फस्ट, सेल लेटर’ मोडेलबाट कारोबार सुरु गर्ने प्रस्ताव गरिएको हो ।
हाल नेपालको दोस्रो बजार मुख्यतः डेलिभरीमा आधारित कारोबार प्रणालीमा सञ्चालन हुँदै आएको छ । इन्ट्राडे कारोबार लागु भएपछि लगानीकर्ताले एउटै कारोबार दिनभित्र सेयर खरिद तथा बिक्री गरी आफ्नो खुला पोजिसन बन्द गर्न सक्ने भएका छन् । यसबाट बजारको तरलता, मूल्य अन्वेषण र कारोबारको सक्रियता बढाउन सहयोग पुग्ने बोर्डको अपेक्षा छ ।
अवधारणापत्र अनुसार इन्ट्राडे कारोबार सुरु हुनेबित्तिकै नेप्सेमा सूचीकृत सबै कम्पनीका सेयरमा यस्तो सुविधा भने उपलब्ध नहुने भएको छ । कारोबारको पर्याप्त परिमाण, तरलता, मूल्य स्थिरता, सार्वजनिक सेयर स्वामित्व तथा संस्थागत सुशासनलगायतका आधारमा ‘इन्ट्राडे एलिजिबल सेक्युरिटिज’ को सूची तयार गर्ने प्रस्ताव गरिएको छ ।
अत्यधिक मूल्य अस्थिरता भएका, न्यून कारोबार हुने वा नियामकीय जोखिम देखिएका कम्पनीलाई प्रारम्भिक चरणमा इन्ट्राडे कारोबारबाट बाहिर राखिने छ । योग्य धितोपत्रको सूची नेप्से र सेबोनले समय समयमा पुनरवलोकन गर्ने प्रस्ताव गरिएको छ । इन्ट्राडे कारोबार सामान्य सेयर कारोबारभन्दा जोखिमयुक्त हुने भएकाले लगानीकर्ताका लागि समेत छुट्टै योग्यता र जोखिम व्यवस्थापनको व्यवस्था प्रस्ताव गरिएको छ । अवधारणापत्र अनुसार सक्रिय डिम्याट तथा ट्रेडिङ खाता, अद्यावधिक केवाइसी, इन्ट्राडे कारोबारसम्बन्धी सम्झौता तथा जोखिम जानकारी विवरण स्वीकृत गरेको हुनुपर्ने छ ।
ब्रोकर कम्पनीले ग्राहकलाई इन्ट्राडे कारोबारको सुविधा दिनुअघि उसको वित्तीय क्षमता, बजारसम्बन्धी ज्ञान तथा जोखिम वहन क्षमताको प्रारम्भिक मूल्याङ्कन गर्नुपर्ने प्रस्ताव गरिएको छ । अवधारणापत्रमा सेयरको मूल्य अस्थिरता र तरलताका आधारमा प्रारम्भिक मार्जिन, मेन्टेनेन्स मार्जिन, एक्सपोजर मार्जिन तथा पिक मार्जिन निर्धारण गर्ने प्रस्ताव गरिएको छ । यसका लागि ब्रोकरको अर्डर म्यानेजमेन्ट सिस्टम र रिस्क म्यानेजमेन्ट सिस्टमलाई थप सक्षम बनाउनुपर्ने देखाइएको छ । इन्ट्राडे कारोबारलाई ‘रिस्क फस्र्ट, ट्रेडिङ सेकेन्ड’ को अवधारणामा सञ्चालन गर्ने प्रस्ताव गरिएको छ । अर्थात् कारोबार विस्तार गर्नुभन्दा पहिले जोखिम व्यवस्थापनको प्रणाली बलियो बनाउने बोर्डले जनाएको छ ।
इन्ट्राडे कारोबार सञ्चालनका लागि नयाँ संस्था स्थापना गर्नेभन्दा विद्यमान संस्थाको प्राविधिक क्षमता विस्तार तथा प्रणालीगत एकीकरण गर्ने प्रस्ताव गरिएको छ । बोर्डले नीति, नियमावली तथा मापदण्ड निर्माण गरी नियमन र सुपरिवेक्षण गर्ने छ भने नेप्सेले कारोबार प्रणाली, अर्डर म्याचिङ तथा बजार निगरानी सञ्चालन गर्ने छ ।
त्यस्तै सिडिएस एन्ड क्लियरिङ लिमिटेडले कारोबारपछिको अभिलेख तथा राफसाफसम्बन्धी व्यवस्थापन गर्ने छ । ब्रोकर कम्पनीले ग्राहकको मार्जिन, अर्डर र जोखिमको वास्तविक समयमै निगरानी गर्नुपर्ने छ ।


कमेन्ट गर्नुहोस्